検査済証がないビルの改修やエレベーター設置、用途変更を行う際、多くの建物オーナー様が直面するのが「資金調達(銀行融資)」の問題です。他社で「検査済証がない建物には融資できない」と断られ、計画が進まなくなってしまうケースは少なくありません。しかし、適切な手順を踏み、最終的な適法化までの計画を示すことができれば、融資を受けて工事を進めることは可能です。
本記事では、弊社がこれまでビルオーナー様や金融機関と協議を重ねてきた実務経験をもとに、銀行が審査を厳しくする背景や、ガイドライン調査を活用して早期に融資内定を得るための手順を解説します。
検査済証がない建物の融資審査が厳格化した「2003年の転換点」
金融機関が検査済証がない建物への融資審査を厳しくする背景には、2000年代初頭の法改正や行政指導が深く関係しています。
1990年代以前に建設された建物の中には、検査済証が存在しないものが多く存在します。当時は完了検査を行う機関が行政に限られていたこともあり、検査を受けないまま引き渡されるケースが一部で常態化していたためです。
この状況が大きく変化したのが2003年です。国土交通省が金融機関に対し、「完了検査を受けておらず、検査済証がない建築物への融資を控えるように」という旨の要請を行いました。
これ以降、金融機関は法令遵守の観点から融資審査を厳格化し、公的に法適合が証明できない建物には担保価値を認めないという運用が定着しました。
個人と法人|検査済証なし物件に対する銀行の融資スタンスの違い
同じ「検査済証がない建物への融資」であっても、融資の申し込み主体が個人(BtoC)か法人・事業者(BtoB)かによって、銀行側の対応は異なります。
個人のリフォームローン・住宅ローンの場合
個人向けローン(住宅ローンや個人向けリフォームローン等)では、あらかじめ規定された融資商品の要件に基づき、申込者本人の年収や信用情報(与信)を中心に審査が行われます。無担保ローンや一般的な中古購入であれば個人の与信でカバーできる場合がある一方、確認申請を伴う大規模工事で検査済証がないケースでは、パッケージ商品の規定上、手続きの段階で調整が必要となることがあるようです。
法人・事業者の事業資金・改修融資の場合
一方で、法人がビルの購入や一棟全体の改修のために申し込む事業資金融資では、建物の担保価値だけでなく「企業の財務状況、事業の収益性、返済計画の実現可能性」などが総合的に評価されます。マニュアル通りの審査ではなく個別協議となるためガイドライン調査を活用した「最終的な適法化までの明確なロードマップ」を提示して計画を進めるアプローチがとられます。
ただし、いずれの場合であってもエレベーター設置や増築、用途変更など確認申請を伴う大規模改修を行う際は、最終的に「建物全体の法適合(ガイドライン調査)」が必要となります。
是正工事前に融資内定を得るための実務手順
ガイドライン調査(法適合状況調査)を活用して古いビルの改修を進める際、オーナー様が最も懸念されるのが資金調達のタイミングです。高額な調査費を支払い、指摘された是正工事を自費で完了させてからでないと融資が判断されないとなれば、資金的なリスクが高く工事に着手できません。実際の現場では、本格的なガイドライン調査に入る前の段階で銀行から融資内定を得る手順をとることが可能です。
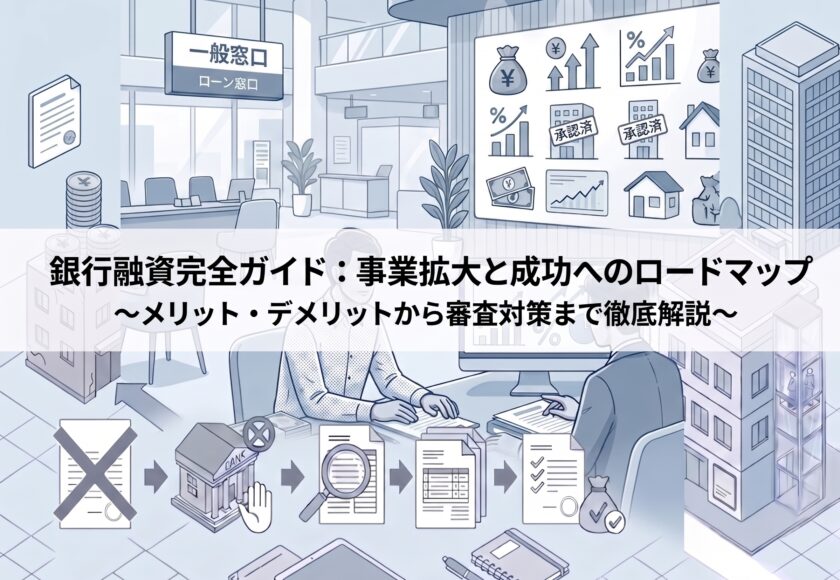
融資実行までの対策イメージ
・仮診断(事前調査)の実施
本調査に進む前に、図面や簡易的な現地調査を行い、想定される是正工事と目的工事(エレベーター設置等)を合わせた全体の概算予算を算出します。
・前提見積もりによる融資申し込み
「ガイドライン調査費用」「想定される是正工事費用」「目的工事費用」を一本化したパッケージ見積書を作成し、金融機関へ提出します。
・適法化計画(ロードマップ)の提示
これからガイドライン調査を行い、指摘事項を見積もり通りに是正して確認申請と完了検査を通すこと、それにより最終的に建物全体を適法化させるという計画を金融機関に提示します。
・融資内定の取得
金融機関側は「最終的に適法化され、検査済証(またはガイドライン調査報告書)が取得できること」を融資実行の条件として、プロジェクト全体の資金枠を先に確保します。
この順序で進めることで、資金確保の目処が立った状態で調査や施工に着手できます。
ガイドライン調査を活用した融資実績の重要性
融資交渉がスムーズに進むかどうかは、相談する金融機関の選定によって大きく変わります。
ガイドライン調査(建築基準法適合状況調査)は、建築実務の現場でも知る人ぞ知るというレベルの浸透具合のため、金融業界全体では、まだマニュアルや事例が十分に定着しておらず、担当者が制度を一から理解して稟議を通す作業に時間がかかり、最終的に断られてしまうケースも少なくありません。
そのため、過去にガイドライン調査を活用した融資実績がある金融機関を優先して相談することが有効です。
既存建物の再生融資に積極的な一部の都市銀行や、築古ビルの再生相談に応じている大手信用金庫などは、行内に審査フローや承認事例が蓄積されています。これから適法化を進めるという計画に対しても理解が得られやすく、判断もスムーズに行われる傾向があります。
専門的な質疑に対するサポート体制
銀行の窓口で「ガイドライン調査の手続きや完了検査の代わりになる根拠を説明してほしい」と求められ、対応に苦慮されるケースも多く見られます。
建築基準法やガイドラインの手続き、構造計算の仕組みは専門性が高く、これらを事業者様ご自身で過不足なく説明するのは容易ではありません。説明が曖昧になると、金融機関側がリスクを感じて審査が停滞する原因になります。
そのため弊社では、事業者様だけで専門的な説明が難しい場合に、設計・施工の立場から、銀行側へ提出する資料の作成や技術的な説明をサポートさせていただくケースもございます。
過去の事例では、以下のようなサポートを通じて審査を円滑に進められた実績があります。
・金融機関から求められる技術的・法的な質疑に対する回答資料の作成補助
・状況に応じた、是正計画の確実性や行政折衝に関する補足説明への協力
実務を熟知した施工側が計画の裏付けをサポートすることで、金融機関側も計画通りに適法化が進む見通しを確認しやすくなり、審査も円滑に進みます。
まとめ:ロードマップの提示とパートナー選びが成功の鍵
検査済証がないビルであっても、しかるべき手順を踏めば融資を受けて改修を進めることは十分に可能です。
重要なのは、金融機関に対して「どのような調査や是正工事を経て、最終的に建物をどう適法化させるのか」というロードマップと見積もりを初期段階で明示することです。
調査・設計・施工・行政折衝までを見通せるパートナーと計画を進めることで、資金面での不確定要素を減らし、円滑に工事へ着手することができます。融資を含めた検査済証のない建物の改修や是正工事をご検討中の方は、お気軽にお問い合わせください。
【検査済証なしの是正・改修をご検討の方へ】
ガイドライン調査を活用した法適合化から、既存建物の構造補強、各種建築工事・確認申請まで自社一貫で最短ルートをご提示いたします。概算費用やスケジュールの目安など、下記よりお気軽にご相談ください。
【エレベーター設置をご検討の方へ】
設置スペースの確保から、柱や梁の構造補強、内装復旧・確認申請まで、ビルや店舗を熟知した工務店ならではの最適プランをご提案いたします。概算費用や所有物件への設置可否など、下記よりお気軽にご相談ください。